


Kada refinansavimas padeda sutaupyti (1)
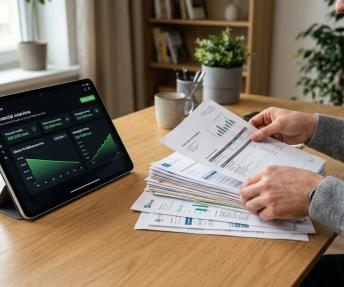
Tuo pačiu refinansavimas nėra automatiškai naudingas. Jei terminas pailginamas dvigubai, mėnesinė įmoka sumažėja, bet bendra permoka gali net išaugti. Todėl sprendimą reikia priimti pagal skaičius, o ne pagal jausmą, kad „kas mėnesį liks daugiau pinigų".
Kaip veikia refinansavimas
Naujas kredito davėjas padengia jūsų esamus įsipareigojimus kitiems kreditoriams, o jūs toliau grąžinate vieną paskolą pagal naują sutartį. Refinansuoti galima greitąsias paskolas, kredito linijas, lizingą, kredito unijų ir bankų paskolas.
Praktinis rezultatas – vietoj keturių mokėjimo datų per mėnesį lieka viena. Tai svarbu ne tik patogumo, bet ir vėlavimo rizikos požiūriu: kuo daugiau atskirų įmokų, tuo didesnė tikimybė kurią nors pamiršti.
Keturios situacijos, kai refinansavimas dažniausiai apsimoka
1. Turite kelias smulkias paskolas. Kiekviena turi savo administravimo mokestį – juos sudėjus susidaro suma, kuri niekur nedingsta, nors skolos mažėja.
2. Pagerėjo jūsų finansinė situacija. Didesnės pajamos ar tvarkinga mokėjimų istorija gali reikšti geresnes sąlygas nei tos, kurias gavote prieš dvejus metus.
3. Mėnesinė įmoka tapo per didelė. Sujungus ir paskirsčius per ilgesnį terminą įmoka sumažėja – tai gali būti protingas sprendimas, jei alternatyva yra vėlavimai.
4. Nebežinote tikslios savo skolos sumos. Kai įsipareigojimų daugiau nei trys, biudžeto planavimas tampa sunkiai valdomas.
Trys situacijos, kai refinansuoti neverta
• Liko kelios paskutinės įmokos. Didžioji palūkanų dalis dažniausiai jau sumokėta.
• Naujos sutarties bendra kaina didesnė. Mažesnė įmoka nėra sutaupymas, jei bendra grąžintina suma auga.
• Refinansavimas naudojamas kaip pretekstas pasiskolinti daugiau. Jei kartu paimama papildoma suma, skolų našta ne mažėja, o didėja.
Prieš priimant sprendimą naudinga pamatyti konkrečias sąlygas ir suskaičiuoti, kaip pasikeistų įmoka bei bendra suma: https://www.bobutespaskola.lt/refinansavimas – čia matyti, kokius įsipareigojimus galima sujungti, koks maksimalus terminas ir kokie mokesčiai taikomi sutarties sudarymui bei administravimui.
Kaip apskaičiuoti realią naudą
Skaičiuoti reikia ne mėnesinę įmoką, o bendrą grąžintiną sumą. Metodika paprasta:
1. Susumuokite visas likusias įmokas pagal esamas sutartis (įmoka × likusių mėnesių skaičius, prie kiekvienos paskolos atskirai).
2. Apskaičiuokite naujos sutarties bendrą sumą (nauja įmoka × naujas terminas).
3. Palyginkite du skaičius. Jei naujas mažesnis – refinansavimas taupo. Jei didesnis – jūs perkate patogumą ir mažesnę mėnesinę naštą, bet ne santaupas.
4. Įvertinkite papildomus mokesčius abiejose pusėse: sutarties sudarymo, administravimo, ankstyvo grąžinimo.
Šis skaičiavimas užtrunka apie 10 minučių ir yra vienintelis būdas objektyviai atsakyti į klausimą, ar refinansavimas jums apsimoka.
Ko klausti prieš pasirašant
• Kokia bendra grąžintina suma pagal naują sutartį?
• Koks BVKKMN ir kaip jis palyginamas su esamu?
• Ar taikomi sutarties sudarymo ir administravimo mokesčiai?
• Ar galima grąžinti anksčiau laiko ir kokiomis sąlygomis?
• Ar esami kreditoriai bus padengti tiesiogiai, ar pinigai pervedami man?
Dažniausios klaidos
• Lyginama tik mėnesinė įmoka.
• Sujungiant paskolas kartu pasiimama papildoma suma „smulkioms išlaidoms".
• Neįsitikinama, kad senos sutartys tikrai uždarytos.
• Pasirenkamas maksimalus terminas, nors pajamos leidžia trumpesnį.
• Refinansuojama kartotinai – tai požymis, kad problema yra biudžete, o ne sutartyse.
Dažniausiai užduodami klausimai
Kiek paskolų galima sujungti?
Paprastai skaičius neribojamas – svarbiau bendra suma ir jūsų mokumo vertinimas.
Ar refinansavimas gadina kredito istoriją?
Pats refinansavimas – ne. Priešingai, jei jis padeda išvengti vėlavimų, istorijai tai naudinga. Kenkia praleistos įmokos, ne sutarties keitimas.
Kaip greitai vyksta procesas?
Sprendimas dažniausiai priimamas per kelias dešimtis minučių, o įsipareigojimai kitiems kreditoriams padengiami tą pačią dieną. Tikslūs terminai priklauso nuo kredito davėjo.
Ar galima refinansuoti lizingą?
Daugeliu atvejų taip – lizingas, kredito linijos, greitosios paskolos ir bankų paskolos paprastai tinka sujungimui.
Trumpai
Refinansavimas yra įrankis, ne sprendimas savaime. Jis padeda, kai keli brangūs įsipareigojimai virsta vienu pigesniu, ir nepadeda, kai tiesiog nustumia problemą toliau. Vienintelis būdas atskirti šiuos du atvejus – palyginti bendrą grąžintiną sumą prieš ir po.
Šis straipsnis yra informacinio pobūdžio ir nėra finansinė konsultacija. Prisiimdami finansinius įsipareigojimus įvertinkite savo finansinę padėtį ir galimybes juos grąžinti. Konkrečios sąlygos, palūkanų normos ir BVKKMN priklauso nuo kredito davėjo bei individualaus vertinimo.

Popierinė "Alytaus naujienos" laikraščio prenumerata
Norėdami užsiprenumeruoti popierinę "Alytaus naujienos" laikraščio versiją rašykite mums el. paštu: skelbimai@alytausnaujienos.lt ir nurodykite savo vardą, pavardę ir adresą, kuriuo turėtų būti pristatomas laikraštis. Kai tik gausime jūsų laišką, informuosime Jus dėl tolimesnių žingsnių.
Prenumeruokite „Alytaus naujienos” elektroninę versiją.
Ir kas rytą laikraštį gausite į savo el. pašto dėžutę.

Komentarai
Palikite savo komentarą
Ieškai merginos vienai…
Komentaras
Ieškai merginos vienai nakčiai💋? Sveiki atvykę - www.xmeet.club